কলকাতা, 28 অক্টোবর 2026: বন্ধন ব্যাংক 2026-27 অর্থবর্ষের দ্বিতীয় ত্রৈমাসিকের (Q2) আর্থিক ফলাফল ঘোষণা করেছে। এই ত্রৈমাসিকে ব্যাংকের মোট ব্যবসা আগের বছরের একই সময়ের তুলনায় 11%-এরও বেশি বৃদ্ধি পেয়ে 3.3 লক্ষ কোটি টাকার গণ্ডি অতিক্রম করেছে। বর্তমানে ব্যাংকের মোট আমানতের প্রায় 73% এসেছে খুচরো গ্রাহকদের কাছ থেকে। 2026-27 অর্থবর্ষে এই ব্যবসায়িক প্রবৃদ্ধি এসেছে ব্যাংকের বিস্তৃত বিতরণ নেটওয়ার্ক, উন্নত পরিচালন দক্ষতা এবং উৎকর্ষতার প্রতি ধারাবাহিক প্রচেষ্টার ফলে। Q2 FY27-এ ব্যাংকের নিট মুনাফা (Net Profit) ছিল 622 কোটি টাকা।
বর্তমানে বন্ধন ব্যাংক দেশের 36টির মধ্যে 35টি রাজ্য ও কেন্দ্রশাসিত অঞ্চলে 6,400-এরও বেশি ব্যাংকিং আউটলেটের মাধ্যমে প্রায় 3.2 কোটি গ্রাহককে পরিষেবা দিচ্ছে। ব্যাংকে কর্মরত কর্মীর সংখ্যা 75,000-এরও বেশি।
2026-27 অর্থবর্ষের দ্বিতীয় ত্রৈমাসিকে ব্যাংকের মোট আমানতভিত্তি (Deposit Base) আগের বছরের একই সময়ের তুলনায় 9% বৃদ্ধি পেয়ে 1.73 লক্ষ কোটি টাকায় পৌঁছেছে। একই সময়ে মোট ঋণের পরিমাণ হয়েছে 1.58 লক্ষ কোটি টাকা। ব্যাংকের চলতি হিসাব ও সঞ্চয়ী হিসাবের (CASA) অনুপাত দাঁড়িয়েছে 26.7%। আর্থিক স্থিতিশীলতার একটি গুরুত্বপূর্ণ সূচক, ব্যাংকের মূলধন পর্যাপ্ততার অনুপাত (Capital Adequacy Ratio বা CAR), বর্তমানে 18.3%, যা নিয়ন্ত্রক সংস্থার নির্ধারিত ন্যূনতম সীমার অনেক উপরে।
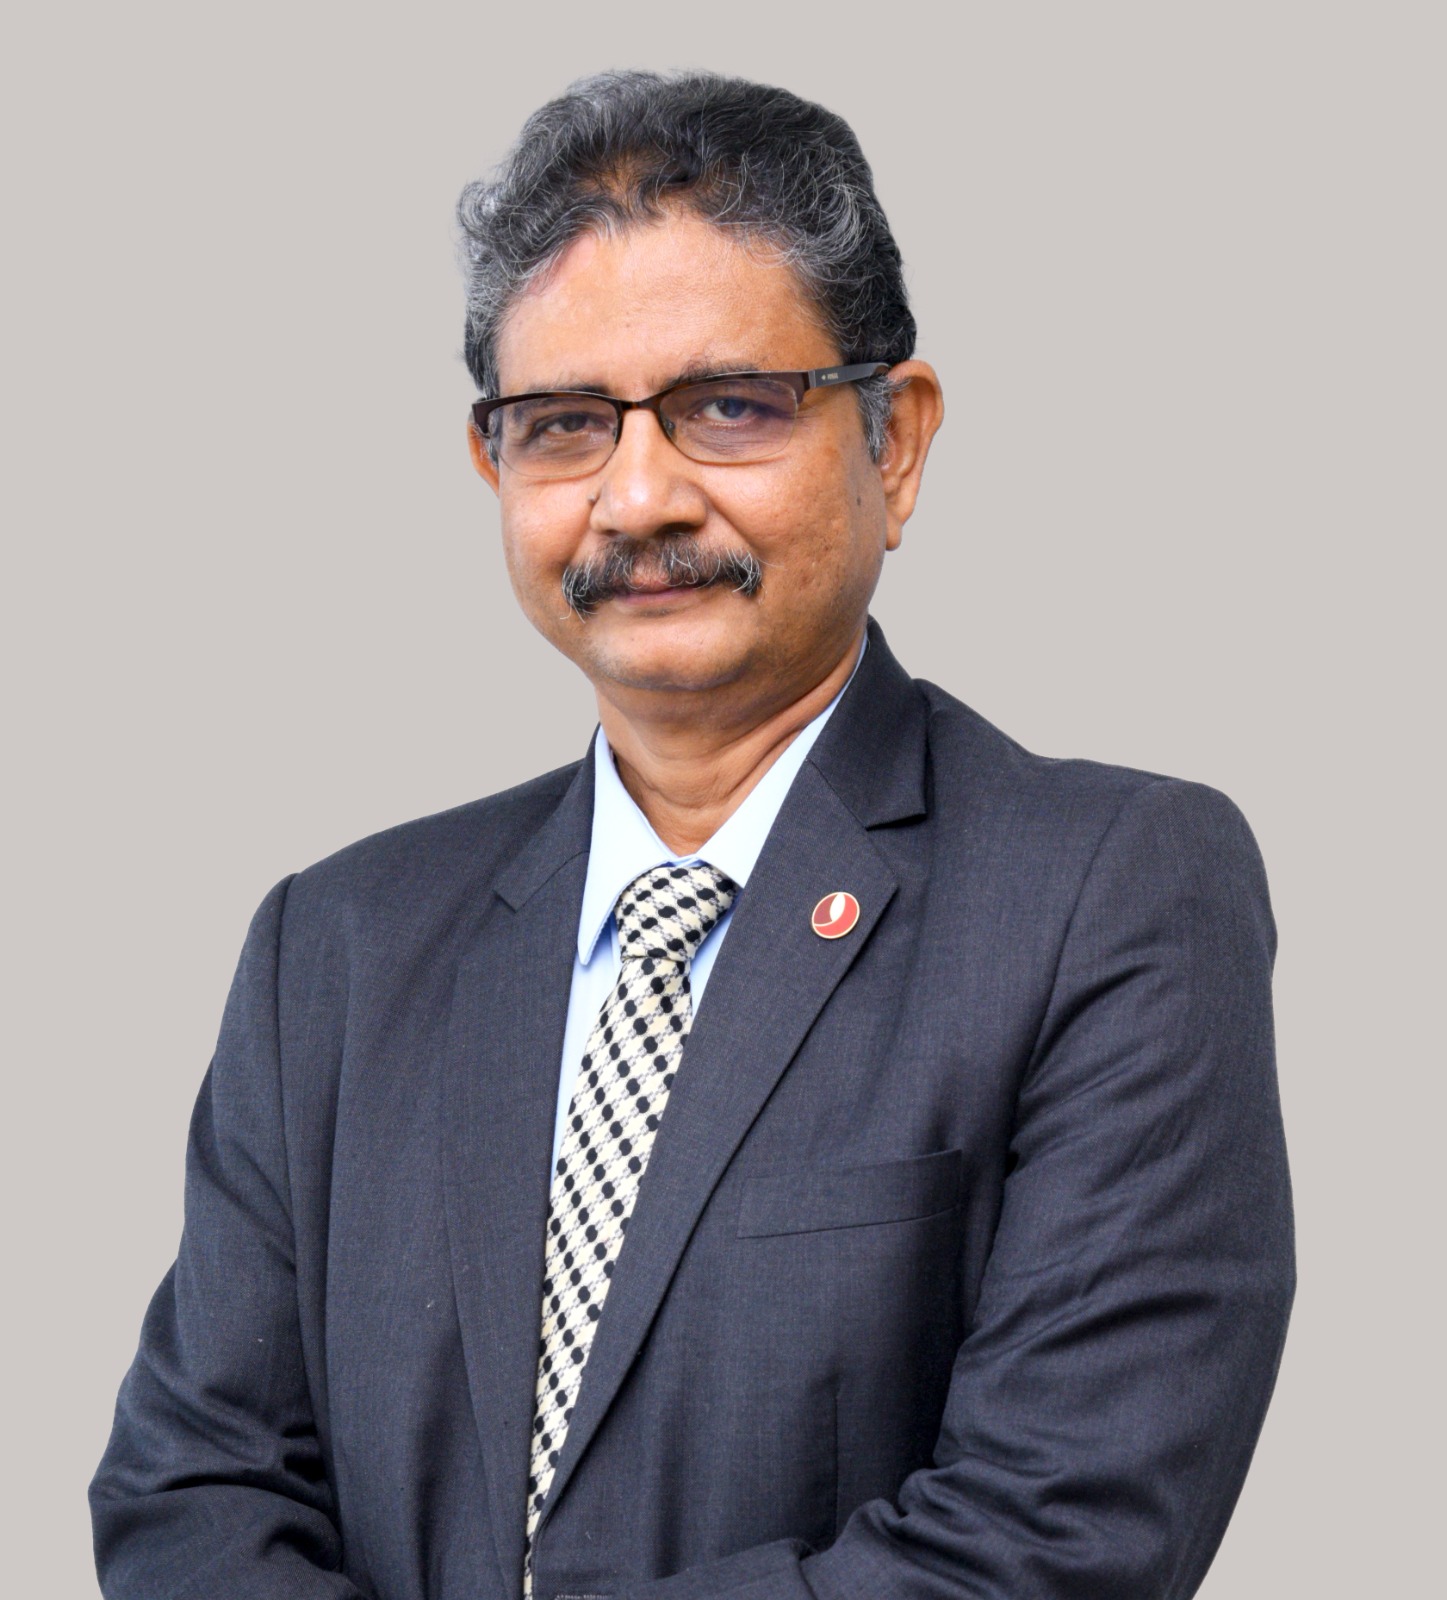
ব্যাংকের পারফরম্যান্স সম্পর্কে মন্তব্য করতে গিয়ে বন্ধন ব্যাংকের এমডি ও সিইও, পার্থ প্রতিম সেনগুপ্ত বলেন , “2026-27 অর্থবর্ষের দ্বিতীয় ত্রৈমাসিকে আমাদের ফলাফল প্রমাণ করে যে আমরা সুস্থ ব্যবসায়িক প্রবৃদ্ধি বজায় রাখা, আমানত সংগ্রহে গতি আনা, ঋণ পোর্টফোলিওর গুণমান উন্নত করা, সম্পদের মান সুরক্ষিত রাখা এবং ধারাবাহিকভাবে মুনাফা বৃদ্ধির ওপর বিশেষ গুরুত্ব দিয়েছি। গত কয়েকটি ত্রৈমাসিক ধরে আমরা অপারেটিং প্রফিট এবং PAT-এ ধারাবাহিক ও উল্লেখযোগ্য উন্নতি করেছি। আগামী দিনেও আমরা আমাদের রিটেল ব্যবসাকে আরও শক্তিশালী করা, গ্রাহকদের সঙ্গে সম্পর্ক আরও গভীর করা এবং সমস্ত স্টেকহোল্ডারের জন্য দীর্ঘমেয়াদি মূল্য সৃষ্টি করার ওপর গুরুত্ব দিয়ে কাজ চালিয়ে যাব।”
ব্যাংক তার সম্পদভাণ্ডার (Asset Base) আরও বৈচিত্র্যময় করার লক্ষ্যে কাজ করছে এবং বিশেষভাবে খুচরো ঋণ পোর্টফোলিও বৃদ্ধির ওপর গুরুত্ব দিচ্ছে। একই সঙ্গে ডিজিটাল রূপান্তরকে আরও ত্বরান্বিত করার দিকেও নজর দেওয়া হচ্ছে, যাতে কার্যক্ষমতা বাড়ে, উৎপাদনশীলতা উন্নত হয় এবং গ্রাহকদের ব্যাংকিং অভিজ্ঞতা আরও সমৃদ্ধ হয়।